黄仁勋辞职后首场财报夜:市值蒸发 1.9 万亿、数据中心 92.5% 与消费级显卡困局#
作者:紫星 日期:2026-11-16
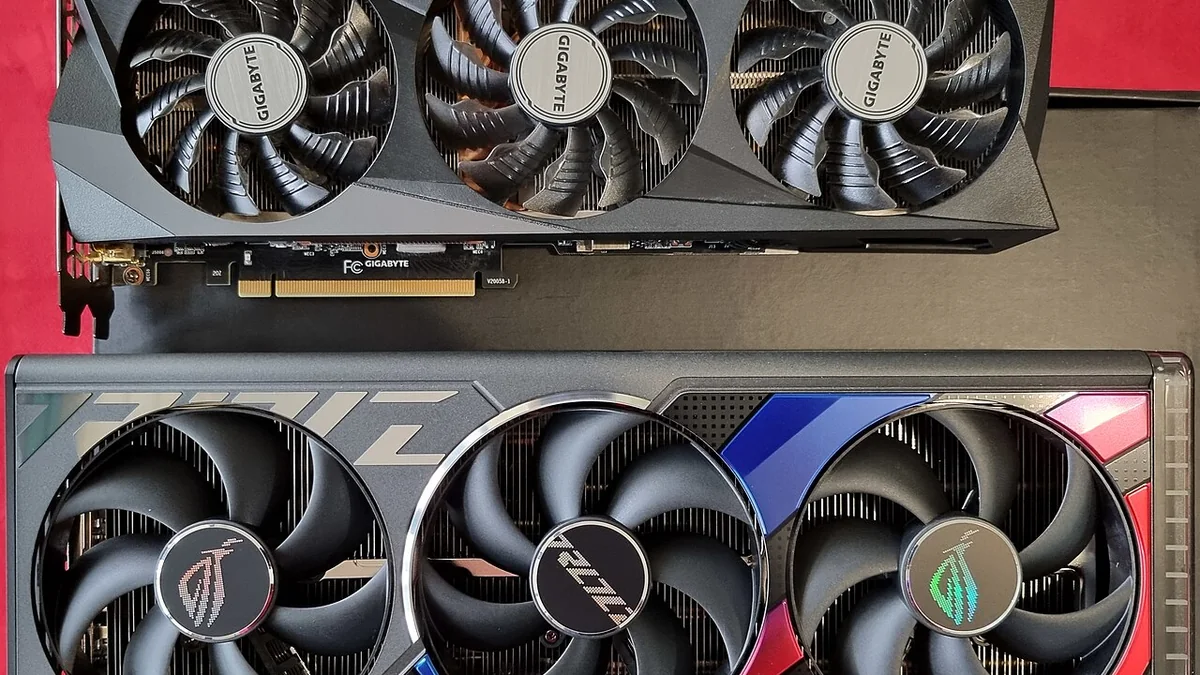
当一个占据全球人工智能算力核心位置的公司突然换帅,连锁反应不会只停留在财经版面。11 月 12 日,英伟达(NVIDIA)宣布黄仁勋辞去总裁、首席执行官及董事会成员职务,即刻生效。几乎在同一时间,内存、固态硬盘与显卡的报价继续向上,攒机玩家发现手里的预算越来越不经花。这两条线索看似一远一近,实则指向同一个结构性问题:当利润更丰厚的算力业务优先占用先进产能,留给消费级市场的资源就更少、也更贵。
人事变动并非孤立事件。董事会早在 11 月 8 日就启动独立调查,并聘请前联邦检察官与一家律师事务所进驻;首席财务官临危受命接任临时首席执行官,董事会同时迎来史上第一位主席。资本市场用脚投票:公司市值较 10 月初缩水约 1.9 万亿美元,股价连续第六周下跌,创下十余年来最长连跌。一家外资投行随即下调评级。
更微妙的是时间点。公司定于美东时间 11 月 17 日盘后发布 2027 财年第三季度财报,这将是换帅之后的首场财报夜。市场盯住两个数:数据中心收入指引是否维持,以及电话会上是否有人问及正式首席执行官的继任时间表。关于权力走向,还有「据报道」称黄仁勋的支持者正在运作其回归——这条消息没有具名来源,只能当作传闻看待。
对普通玩家而言,首席执行官是谁或许遥远,但显卡涨价与装机变贵却真切发生在每一天。本文想做一件事:用财报结构与价格数据,把「玩家买不到、买不起显卡」这件事拆开讲清楚。我们会先梳理这场人事地震的时间线,再看数据中心收入占比如何决定产能分配,随后逐一核对几条不能混用的涨价曲线,最后落到整单账单与等等党的时间表上。
一、人事地震:从辞任到财报夜的悬置#
把 11 月的消息按时间排开,可以看出一条清晰的脉络:调查在前,换帅居中,财报压后。三步之间前后不过十天,却把一家万亿级公司推到了权力与信任的双重关口。
- 11 月 8 日:董事会启动独立调查,聘请前纽约南区代理联邦检察官金(Joon H. Kim)与华特尔律师事务所(Wachtell)开展调查。
- 11 月 12 日:黄仁勋辞去总裁、首席执行官及董事会成员职务,即刻生效。
- 11 月 12 日:执行副总裁兼首席财务官科莱特·克雷斯(Colette Kress)出任临时首席执行官,并继续兼任首席财务官;董事会任命哈维·琼斯(Harvey Jones)为史上首位董事会主席,正式首席执行官遴选已启动。
- 11 月 13 日:汇丰银行(HSBC)将英伟达评级下调至「持有」。
- 11 月 17 日(美东盘后):发布 2027 财年第三季度财报。
在这条时间线里,几个关键角色的分工值得单独拆开看。临时首席执行官由原首席财务官兼任,意味着财务与日常经营在过渡期被集中于同一人之手;而董事会主席这一此前并不存在的职位被专门设立,并冠以「史上首位」的表述,反映出治理层对监督与制衡的强调。
| 角色 | 人物或机构 | 变动与职责 | 来源性质 |
|---|---|---|---|
| 临时首席执行官 | 克雷斯 | 执行副总裁兼首席财务官接任,继续兼任首席财务官 | 媒体报道口径 |
| 董事会主席 | 琼斯 | 史上首位董事会主席,正式首席执行官遴选已启动 | 媒体报道口径 |
| 独立调查 | 金与华特尔律师事务所 | 前者为前纽约南区代理联邦检察官,后者为受托律所 | 媒体报道口径 |
| 评级下调 | 汇丰银行 | 11 月 13 日将评级下调至持有 | 媒体报道口径 |
资本市场的反应同样直接。以下数字来自媒体对公开交易数据的转述,口径各不相同,请勿互相叠加。
| 指标 | 数据 | 时间或口径 |
|---|---|---|
| 股价周跌幅 | 13% | 上周累计 |
| 连跌周数 | 连续第六周 | 2012 年 10 月以来最长连跌 |
| 市值起点 | 约 5.8 万亿美元 | 10 月初 |
| 市值现价 | 约 3.9 万亿美元 | 11 月中旬 |
| 蒸发规模 | 约 1.9 万亿美元 | 由上述两点相减得出 |
财报夜真正值得盯住的,是电话会里可能露出的两处口风:其一,数据中心收入指引是否维持;其二,是否有人问及正式首席执行官的继任时间表。前者关乎业务基本盘,后者关乎权力走向。需要提醒的是,关于后者目前仅有「据报道」称支持者在运作黄仁勋回归,既无具名来源,也未经证实,读者应当把它当作传闻而非定论。
二、92.5% 与 8%:财报结构里的玩家位置#
要理解玩家为什么越来越难买到、买不起显卡,绕不开上一季财报里的两个数字。2027 财年第二季度,数据中心业务收入 890 亿美元,占总营收的 92.5%;包括游戏在内的边缘计算业务仅 72 亿美元,占比不到 8%。
| 业务板块 | 收入 | 占总营收 | 在本文中的意义 |
|---|---|---|---|
| 数据中心 | 890 亿美元 | 92.5% | 算力核心,利润与产能倾斜方向 |
| 边缘计算(含游戏) | 72 亿美元 | 不到 8% | 消费级显卡与玩家所在的位置 |
两项收入的体量相去甚远。数据中心是绝对的营收支柱,而包括游戏在内的边缘业务已退居次要位置。对一家需要向资本市场交代的公司而言,当产能有限时优先保障贡献九成以上收入的客户,是一种理性的商业选择;玩家的诉求在这条决策链条里排位靠后,这正是消费级显卡困局的根源。
92.5% 与不足 8% 的落差,不只是两份业绩的对比,更是一套资源分配逻辑的写照。当一家公司的九成以上收入来自数据中心,先进产能自然优先服务于这一类客户,消费级产品排在后面几乎是必然结果。
具体到存储环节,这种优先级体现得相当直白:
- 全球约七成先进存储产能被人工智能算力中心拿走,手机、电脑厂商只能竞争剩余三成。
- 三星、SK 海力士、美光把大量先进产能转向人工智能服务器所需的高带宽内存(HBM),原因是这类产品利润高于消费级显存。
- 结果是显存颗粒价格上涨,而显卡的本质恰恰是把显存与运算芯片打包出售——上游一涨,整机成本随之抬升。
换句话说,玩家在财报里只是那个不到 8% 的尾数;但在装机账单上,这不到 8% 的需求却要面对被七成产能挤压后的现货市场。财报结构决定了产能顺序,产能顺序决定了显存价格,显存价格最终写进了玩家付款的那一刻。这就是 92.5% 与 8% 之间真正的关系。
三、存储山顶:四条涨价曲线不可相加#
如果只用一句话概括存储市场,那就是:价格还在山顶,而且不同品类的涨幅分属不同口径。把这几条曲线分清楚,是判断装机成本的前提。
| 品类与口径 | 涨幅或价格 | 时间 | 来源性质 |
|---|---|---|---|
| 16GB DDR5 内存芯片合约价(同比) | 由 8.70 美元涨至 48 美元以上,涨幅超过 450% | 2025 年 10 月至 2026 年 11 月 | 据十铨科技财报电话会议 |
| 三星部分内存芯片(较 9 月) | 上调 30% 至 60% | 11 月 | 据三星调价 |
| 32GB DDR5 模组合约价 | 涨至 239 美元 | 11 月 | 据三星调价 |
| 闪迪 NAND 闪存合约价 | 上调约 50%,为年内至少第三轮调价 | 11 月 | 据闪迪合约价 |
| 个人电脑内存合约价(环比) | 预计增长 13% 至 18% | 2026 年四季度 | 据集邦咨询预计 |
这里必须把口径讲透,因为混用是本章最容易犯的错误。450% 是单颗 16GB DDR5 芯片合约价的同比涨幅,时间跨度长达一年;30% 至 60% 是三星部分内存芯片相对 9 月的调价,属于短周期;50% 是闪迪 NAND 闪存合约价的上调,指向的是闪存而非内存;13% 至 18% 则是集邦咨询对四季度个人电脑内存合约价的环比预测,是一个前瞻数字。
- 它们分属不同品类:芯片、模组、闪存、内存合约价。
- 它们分属不同时间:同比、较 9 月、11 月单月、四季度预计。
- 它们出自不同主体:厂商财报电话会议、厂商调价、合约报价、第三方机构预计。
因此,把 450% 与 50% 相加、或把 30% 与 13% 叠加,都会得出没有意义的结论。它们描述的是同一场涨价浪潮里彼此独立的不同切面,各自成立,但不能互相换算。
涨价的压力已经传导到整机与终端。下游联想、戴尔、惠普已发出调价函,涨幅普遍为 500 至 1500 元;小米、vivo 的同配置新机较上一代上涨 300 至 500 元。对消费者来说,这些数字最终都会并入付款时的那一笔账单。
从上游到下游,这条涨价链条的传导路径可以概括为三步:先进产能向人工智能服务器倾斜,挤压消费级存储供给;存储芯片与模组合约价接连上调,推高显存与固态成本;下游整机厂商与品牌商发出调价函,最终由消费者埋单。每一步都有对应的价格数字支撑,但把它们串成一条因果链时,仍需记住各环节的口径并不相同,不能混为一谈。
四、显卡挤泡沫:多口径价格里的渠道与时点#
显卡价格是本章最容易被误读的部分,因为同一型号在不同渠道、不同时点可以有完全不同的报价。要读懂它,渠道与时点缺一不可。
| 型号 | 价格 | 渠道与时点 | 来源性质 |
|---|---|---|---|
| RTX 5080 | 1.4 万元出头 | 华强北,11 月中旬走访 | 媒体报道口径 |
| RTX 5080 | 1.6 万至 1.8 万元 | 线上平台,双 11 期间 | 媒体报道口径 |
| RTX 5080 | 1.7 万至 2 万元 | 国内电商现货,11 月追踪 | 据科技点追踪报告 |
| RTX 5080 | 单日上涨 1095 元,至 14689 元 | 11 月 14 日 | 社区报价 |
| 5090D V2 | 单日上涨 1501 元,至 30999 元 | 11 月 14 日 | 社区报价 |
| RTX 5090 | 5.5 万至 6 万元 | 国内电商现货,11 月 | 据科技点追踪报告 |
同一张卡之所以出现这么多报价,一个重要原因是型号命名本身就存在多个变体。以高端型号为例,市面上同时存在标准版与特供版等不同叫法,彼此并非同一规格,报价自然不在一个量级。玩家在比价时,第一步应当是确认型号全称,而不是只看一串数字。
把「降价」与「涨价」放在一起看,才能理解商家的真实口径。据走访华强北的媒体报道,RTX 5080 从上月约 1.8 万元回落到 1.4 万元出头,半个月回落约 4000 元;但商家明确表示,这是「回到涨价前的区间」而非真降价。与此同时,走量最大的 5060 系列仅回调约 200 元。也就是说,所谓的回落只是从异常高位退回,离玩家心里的「便宜」还有相当距离。
线上与线下的价差同样明显。双 11 期间,线上平台的 RTX 5080 仍挂 1.6 万至 1.8 万元,比华强北市场价高出 2000 元以上。同一张卡,摆在柜台与挂在网页上是两个价格,这正是「标渠道」的意义所在。
在海外口径上,据科技点追踪报告,RTX 5090 的全球平均涨幅约 262%,美国市场较建议零售价的涨幅达 370%。这两个数字是同一型号在不同市场的两个口径,同样不可相加,也不能与国内现货报价混为一谈。
供给端的动作还在继续。2026 年 11 月的市场追踪显示,七彩虹官宣新一轮工厂调价后,RTX 50 系全线涨价:5090 DV2 单卡涨 2200 至 3300 元,5080 涨 2500 至 2800 元,5070 与 5060 最高涨幅达 1000 元;华硕、影驰、微星则暂停向下游放货,等待跟进调价。
工厂调价与停止放货是两类不同性质的动作:前者直接改写价格,后者则是暂时收紧供给。当多家厂商同步收紧出货,现货市场的可选项会进一步减少,这与现货报价持续走高形成呼应。需要说明的是,这些同属渠道与厂商层面的动态,与前面提到的合约价、财报数据分属不同口径,不应被放进同一条算式里。
- 据粉象比价监测,79 款处理器中 43 款离历史最低价只差约 8%,CPU 已接近谷底。
- 同一次监测中,369 款显卡里仅 11 款在史低附近,均价仍高出近 50%。
一边是处理器在谷底,一边是显卡仍在挤泡沫,两条曲线的背离恰好解释了为什么「整机便宜了」的直觉并不可靠。
五、装机账单:为什么整单反而更贵#
单个零件降价,不等于整台机器变便宜。把去年与今年的装机清单摆在一起,答案一目了然。
| 项目 | 去年 | 现在 | 变化 |
|---|---|---|---|
| 5000 元档游戏电脑主机 | 约 5000 元 | 8000 至 10000 元 | 门槛明显抬高 |
| 32GB DDR5 内存 | 900 元 | 3800 元 | 大幅上涨 |
| 1TB 固态硬盘 | 355 元 | 850 元 | 大幅上涨 |
| 内存与固态合计 | — | — | 多出近 3400 元 |
这张账表说明了一切:即使显卡从高位有所回落,内存与固态两项就多支出近 3400 元,足以把整单预算顶上去。所谓「显卡降了四千,攒机却没便宜」,原因正在于此。
政策层面本应有所对冲,但现实存在约束。2026 年起电脑被纳入国补,符合条件的按扣除优惠后的最终售价补贴 15%,每件最高 1500 元;然而多地实施细则写明「台式品牌主机或显示器、笔记本,不含组装机」,内存条与固态硬盘也不在全国统一补贴清单内。
- 补贴对象是扣除优惠后的最终售价,而非标价。
- 补贴比例 15%,单件封顶 1500 元。
- 台式品牌主机、显示器、笔记本在列,组装机被排除。
- 内存条与固态硬盘不在全国统一补贴清单内。
这意味着,最需要被补贴的装机散件恰恰被挡在门外,而真正买整机品牌机的消费者才能完整享受政策红利。对坚持自己攒机的玩家来说,账还是要自己扛。
六、等等党的时间表:供给何时松动#
面对高价,很多玩家的选择是继续等。但「等到什么时候」需要一个相对明确的时间坐标,而不是模糊的乐观。
| 节点 | 具体表述 | 来源性质 |
|---|---|---|
| 价格高位 | 十铨科技首席执行官陈庆文表示,价格会停在高位直到 2027 年底 | 厂商表态 |
| 供需缓解 | 实质性缓解最早要等到 2028 年下半年 | 厂商表态 |
| 新产线落成 | 长鑫存储正扩建 10 座晶圆厂,长江存储、福建晋华跟进,2027 至 2028 年陆续落成 | 媒体报道口径 |
这张时间表传递的信号并不轻松:价格高位可能延续到 2027 年底,供需的实质性缓解最早要到 2028 年下半年,而新增产线也要到 2027 至 2028 年才陆续落地。对于指望「再等等就便宜」的玩家,这是一份需要耐心的日程。
值得注意的是,就在 11 月 16 日,二级市场出现了一轮看似矛盾、实则分立的表现:
- A 股方面,银行、电信、煤炭、家电等红利板块集体走升,工商银行、美的集团、青岛银行等创历史新高;而中际旭创、新易盛、天孚通信、工业富联均跌超 6%。
- 韩股方面,三星电子、SK 海力士早盘跳水,其中 SK 海力士跌逾 5%。
这里必须把两层逻辑分开。存储现货价格仍在上涨,属于实体供需;而存储与算力相关股票当日的下跌,属于二级市场情绪与估值调整。一个是「货的价格」,一个是「公司的股价」,两者受不同因素驱动,同时出现并不构成矛盾,更不能据此断言涨价已经结束。
对玩家来说,真正需要盯住的是现货报价与厂商调价函,而不是资本市场的每日红绿。前者才是掏钱时要面对的价格,后者更多反映的是预期。
回到开头那个问题。11 月 17 日盘后的财报夜,真正值得玩家关注的不是股价的短期波动,而是数据中心收入指引是否维持——它直接决定先进产能还会不会继续向算力倾斜;以及电话会是否会松口正式首席执行官的继任时间表——它关系到这家公司的战略节奏会不会转向。至于显卡,在存储价格停在高位、新产线要等到 2027 年之后才陆续落地的现实下,等等党仍需要耐心。
参考来源#
- 网易/新浪财经(首席商业评论):https://www.163.com/dy/article/LBSD8B1605568W0A.html
- 新浪财经:https://cj.sina.com.cn/articles/view/8232488626/1eab1ceb207201y1r6
- 什么值得买社区(引 21 世纪经济报道):https://post.smzdm.com/p/a704gqe9
- 什么值得买社区(引极客湾直播切片):https://post.smzdm.com/p/az87zle0