双 11 后装机配置单大头反转:一套 32G DDR5 贵过 9800X3D#
撰文:紫星 2026 年 11 月 15 日
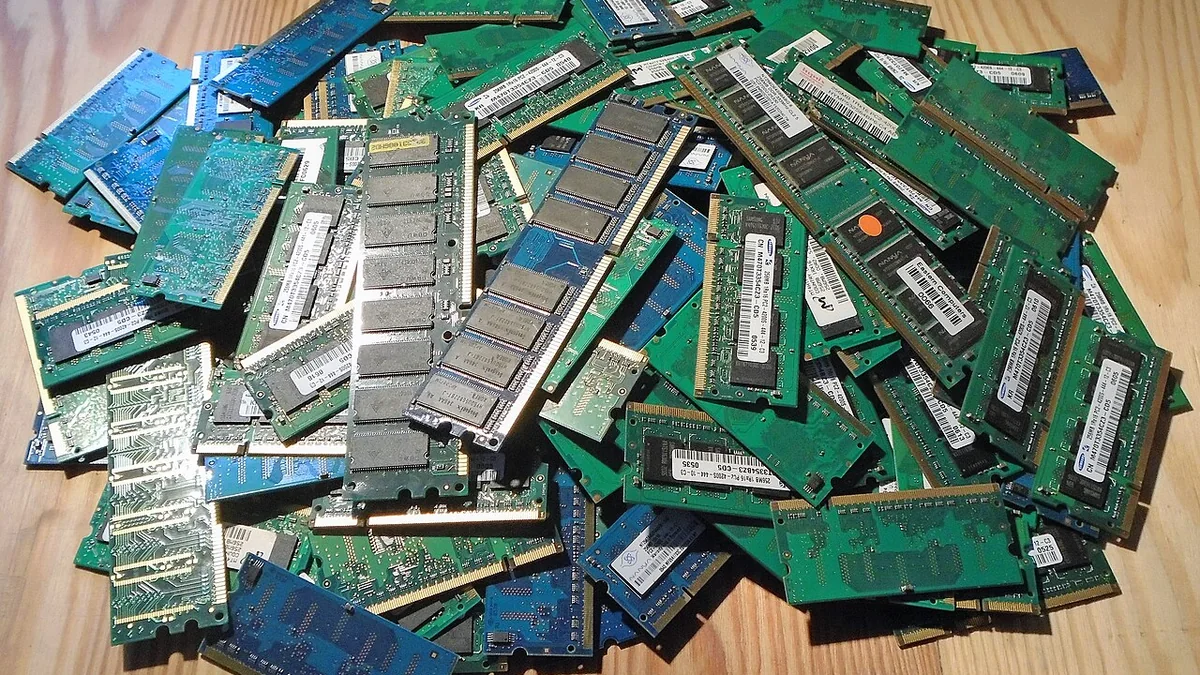
双 11 的购物车刚清空,装机配置单上的大头却换了个位置。过去攒机总把预算留给处理器和显卡,如今在不少渠道里,一套 32G DDR5 内存的报价已经盖过一颗游戏处理器——11 月 10 日前后大陆渠道一套 32G DDR5 约 3800 元(渠道报价口径),而 11 月 13 日有渠道把 9800X3D 报到 1876 元史低(渠道报价口径,单一渠道采样)。这是同一时点的渠道采样对比,不是任何一方的官方定价,读者心里先要放好这把尺子。
更值得留意的是方向。存储这一路还在往上走:DDR5 16Gb 颗粒现货同比涨了 484.00%(据现货报价板,颗粒现货同比口径),1TB 固态从 355 元涨到 850 元(渠道报价口径)。与此同时,处理器、显卡和显示器却在往下:RTX 5080 渠道价从 1.8 万元回落到 1.4 万元(渠道报价口径),27 寸 2K 高刷屏跌到 599~799 元的近年低位(单一渠道采样)。三条曲线第一次这么整齐地背道而驰。
这不是矿潮重来,而是 AI 数据中心把先进产能挪去做了 HBM 与服务器内存,消费级内存被挤到队尾(媒体报道口径)。于是玩家最实际的两个问题浮上来:预算表该怎么改,以及,要不要再等等。下面先把三条曲线摆进同一张表,再给一套能照着下单的顺序。
还有一件事得先讲清楚。同样挂着『内存涨了多少』的标题,统计对象可能从单颗颗粒、组合均值一路换到零售套条与合约价,币种还分人民币和新台币;把它们混着看,只会越算越糊涂。后文每个数字都跟着它的口径,这是读那几张表的前提。
一张表里的三条反向曲线:颗粒现货 +484%、9800X3D 1876 元、27 寸 2K 屏 599 元起#
把同一周里能核到的报价按方向排开,分家就很清楚。下表左列标出三条曲线,右列一律写明统计对象与来源性质;同一个格子里的数字只对它自己那一行负责,不跨行比较。
| 曲线 | 代表对象 | 时点与报价 | 方向 | 统计对象与来源性质 |
|---|---|---|---|---|
| 曲线一·存储 | DDR5 16Gb (2Gx8) 4800/5600 颗粒现货 | US$62.15/颗(约 ¥442.5),当日区间 US$60.04~63.64,30 日 +8.26%、同比 +484.00%(据现货报价板,2026-11-15 更新) | 上行 | 单颗颗粒现货同比,非零售内存条 |
| 曲线一·存储 | DDR5 16Gb eTT 颗粒现货 | US$28.75(约 ¥204.7),30 日 +12.63%、同比 +330.00%(据现货报价板) | 上行 | 单颗颗粒现货同比 |
| 曲线一·存储 | DDR4 8Gb (1Gx8) 3200 颗粒现货 | US$46.53(约 ¥331.3),30 日 -0.32%、同比 +856.00%(据现货报价板) | 同比上行 | 单颗颗粒现货同比;30 日方向与同比相反 |
| 曲线一·存储 | 6 品种组合均值 | 30 日 +4.58%、同比 +501.00%(据现货报价板) | 上行 | 组合均值同比,非单品 |
| 曲线一·存储 | 32G DDR5 套条(大陆) | 约 3800 元(11-10 前后,渠道报价口径);10 月中旬 6400 套条主流 3300~3900 元(渠道报价口径) | 上行 | 零售套条采样,人民币 |
| 曲线一·存储 | 1TB 固态(大陆) | 355 元 → 850 元(渠道报价口径) | 上行 | 零售采样,人民币 |
| 曲线二·处理器 | 9800X3D | 1876 元史低(11-13 渠道,单一渠道采样) | 下行 | 单渠道采样 |
| 曲线三·显卡 | RTX 5080(华强北) | 1.8 万元 → 1.4 万元(11-10 渠道报价口径,半个月回落约 4000 元) | 下行 | 单渠道采样,不是官方降价 |
| 曲线三·显示器 | 27 寸 2K 高刷 | 599~799 元近年低位(单一渠道采样) | 下行 | 单渠道采样 |
这张表的现货数据出自现货行情网站(Memory Index)的报价板,数据源标注为集邦咨询(TrendForce)与其旗下报价品牌(DRAMeXchange)。该板还说明,DRAM 现货价来自经纪商成交调查、是季度合约价的先行指标,现货与合约价差扩大通常预示下一轮合约谈判的涨价压力(据现货报价板)。
把九行压成一句话:曲线一向上,曲线二与曲线三向下。存储这一端是卖方市场,颗粒、套条、固态同步抬价;处理器、显卡、显示器这一端仍是买方市场,报价还在让。两条方向之间没有互相抵消的关系,预算表却得同时应付它们。
为什么这轮不是矿潮:HBM 与 DDR5 共用产线被 AI 数据中心挤占#
同样是『缺货涨价』,这一轮和矿潮的驱动完全不同。下面四条把供给结构拆开,每条都标了它来自机构判断还是媒体转述。
- 需求侧:AI 应用需求稳健,三星、SK 海力士、美光把先进产能优先转向利润率更高的 HBM 与服务器内存;HBM 与 DDR5 共用产线,消费级 DDR、LPDDR、GDDR 的产能被同步压缩(媒体报道口径),显卡所用的 GDDR 内存也面临价格压力(媒体报道口径)。
- 结构侧:集邦咨询预计 2027 年服务器将占全球 DRAM 需求 43.7%(据市场调研机构,预测);该机构还判断原厂已初步计划 2027 年缩减 PC DRAM 供应(据市场调研机构,预测),但为维持边缘 AI 客户合作,对价格涨幅留有「小幅收敛的弹性」(据市场调研机构)。
- 老制程侧:三大厂自 2026 年 5 月起陆续不接 DDR4 订单,老一代 DDR4 颗粒反而比 DDR5 贵约 44%(媒体报道口径,单源转述,尚未见到一手公告)。
- 对照侧:处理器这边是 AMD 与英特尔互相压价,先进逻辑制程与存储厂本就不在一个体系,显卡新品迭代也在路上,这几条都没吃到本轮的产能挤压(媒体报道口径)。所以存储紧、算力松,是两套供给逻辑。
产能往企业级倾斜,在厂商账面上也看得出来。下表是十铨单季数据的公开转述,币种为新台币。
| 指标 | 数值 | 口径 |
|---|---|---|
| 单季营收 | NT$10.14 亿(约 3.11 亿美元),季增 33.6% | 新台币口径,媒体报道口径 |
| 毛利率 | 49.3%(上季 42.8%) | 媒体报道口径 |
| 企业业务营收占比 | 由 2025 年前九月的 24.6% 升至 2026 年同期的 64.6% | 媒体报道口径 |
| 新北新厂 | 预计 2027 年第二季投产 | 厂商规划,媒体报道口径 |
企业业务营收占比由 24.6% 升到 64.6%(媒体报道口径),正好对上『原厂把产能挪给服务器与企业客户』这条主线。消费级玩家拿到的,是被这轮结构调整挤到后面的那部分产能(媒体报道口径)。
预算表倒过来写:先锁 32G 存储,再让 9800X3D 与 RTX 5080 排到最后#
方法只有一句:先定存储,再定处理器和显卡(媒体报道口径,装机策略原文)。下面把它拆成六步,每步附当周可核到的价格区间与它的统计口径。
| 步骤 | 动作 | 当周价格或区间 | 口径 | 理由 |
|---|---|---|---|---|
| 1 | 先把内存与固态的预算锁死,再倒推整机总额 | 32G DDR5 套条约 3800 元(渠道报价口径);1TB 固态约 850 元(渠道报价口径) | 渠道报价口径 | 这两项在涨,先定才不会超支 |
| 2 | 主板选四条内存槽,先插 2×16G 凑够 32G | 套装通常比两根单买便宜 10%~20%(经验值,媒体报道口径) | 经验值 | 留两条槽给以后降价再补 |
| 3 | 除非确实吃满 32G,否则别上 64G | — | 装机策略建议 | 在高点囤容量,是把风险全揽到自己身上(媒体报道口径) |
| 4 | 1TB NVMe 装系统与常用游戏,4TB 机械盘放游戏库与资料 | 4TB 机械盘约 800 元(单一渠道采样);1TB 到 4TB 固态差价已拉到约 2550 元、去年约 1000 元(单一渠道采样,另有「两千多」口径) | 单一渠道采样 | 大容量交给机械盘,避开固态差价 |
| 5 | 处理器、显卡、显示器放到最后挑 | 9800X3D 1876 元史低(单一渠道采样)、RTX 5080 渠道价 1.4 万元(渠道报价口径)、27 寸 2K 高刷 599~799 元(单一渠道采样) | 多渠道采样 | 这几项在跌,晚一步挑更划算 |
| 6 | 刚需随用随买,不恐慌囤货 | — | 装机策略建议 | 多比渠道实价、留意官方渠道按原价放量的批次,别赌价格跌回 800 元出头(渠道报价口径,6 月采样) |
第 2 步和第 3 步是一组。四条槽、先插一半,是给未来留门;除非真吃满 32G 就别上 64G,则是因为容量买在价格高位,等于把回落的可能全押在自己身上(媒体报道口径)。
顺序为什么反了会出事,看总额就明白:去年 5000 元能配下来的主机,今年要 8000~10000 元(媒体报道口径),多出来的部分主要被存储吃掉。先把内存和固态的钱扣掉,剩下的再分给处理器与显卡,结账时才不会发现预算早被存储占满。
第 6 步是给刚需的定心丸。与其猜一个没有定论的拐点,不如把能谈的渠道价谈下来、把能等的部件放到最后;至于『回到 800 元出头』那种念头,那是 6 月的采样(渠道报价口径),不该拿它当这一季的计划。
从套条到整机:蛟龙 16Pro 涨 34.1%、笔记本线上均价 7759 元#
颗粒涨价不会停在报价板上。它顺着重整机型、笔记本均价一路往下传,最终落在玩家结账的那个数字上。下表把各环节的公开记录按口径列齐。
| 传导环节 | 具体表现 | 口径 |
|---|---|---|
| 整机 | 机械革命蛟龙 16Pro 618 均价 6224.08 元 → 双 11 前夕 8349 元,涨 34.1%(媒体报道口径,时代周报 11-12 对比得物成交价) | 媒体报道口径 |
| 笔记本均价 | 三季度国内笔记本线上均价 7759 元,有机型双 11 反而比 618 贵三千多元(媒体报道口径,一财) | 媒体报道口径 |
| 攒机整机 | 去年 5000 元能配下来的主机,今年需 8000~10000 元(媒体报道口径) | 媒体报道口径 |
| 其他消费电子 | 大疆将于 11 月 18 日起上调部分产品售价(媒体报道引述,尚未见到一手公告) | 媒体报道口径 |
| 笔电出货 | 2026 Q3 笔电出货量季减 15.8%,Q4 仍可能有个位数百分比衰退(据市场调研机构) | 据市场调研机构 |
| 平板 / 手机 / PC | Q3 出货分别同比 -23% / -20% / -20.1%,PC 环比 -9.1%(第三方机构估算,经证券时报转述) | 第三方机构估算 |
| 厂商感受 | 小米总裁卢伟冰称本轮内存涨价力度「远超预期」(厂商负责人公开表态) | 厂商负责人公开表态 |
涨价传导的路径并不只有标价。集邦咨询记录到,终端售价上调造成亚洲与欧洲销售走弱,OEM 端与北美通路整机库存逐步升高,DRAM 库存周数自第三季起提升、第四季继续堆高(据市场调研机构)。
更隐蔽的一种是配置缩水:部分 PC OEM 已与存储原厂重新讨论 2027 年需求品项组合,拟扩大贴牌机型比重、搭配降规颗粒与较低核心数 CPU(据市场调研机构)。也就是说,同样的标价,买到的内存和处理器可能悄悄降了一档。
需求转弱的另一面也在同一份机构判断里:2026 Q4 品牌厂对客户端固态硬盘采购全面下降、仅维持基本生产排程,原厂对小容量固态提高涨价比例,而主流容量段因中系业者与模组厂报价涨幅较低拿到较多订单、稀释了整体涨幅(据市场调研机构)。所以『还在涨』和『涨幅收窄』是同时成立的两句话。
要不要再等:集邦 Q4 +13%~18%、十铨 2028H2、高盛 2028 跌 52.9% 四张时间表#
『再等等』要先问等的是哪张时间表。四家给出的年份并不一致,而且全是预测,不是已经发生的事。
| 来源 | 判断 | 性质与口径 |
|---|---|---|
| 集邦咨询 | 2026 Q4 PC DRAM 合约价环比再涨 13%~18%、客户端固态硬盘涨幅在 5% 以内,涨幅较前一季缩减(据市场调研机构,2026-11-11 预测) | 预测,涨幅收窄但仍在涨 |
| 十铨负责人陈庆文(Gerry Chen) | 最紧张期约自 2026 年 11 月延续至 2027 年 6 月底,2027 全年不预期降价,供需较健康平衡最早 2028 年下半年(厂商负责人公开表态,2026-11-02 Q3 法人说明会,据科技媒体(Wccftech)引台湾经济日报) | 预测,非既成事实 |
| SK 海力士 | 暗示短缺可能持续到 2030 年(媒体报道口径,较悲观) | 预测,非既成事实 |
| 芯查查引高盛 | DRAM 每 GB 价格 2027 年涨至 2.23 美元、2028 年暴跌 52.9% 至 1.05 美元(第三方机构估算,经媒体转述) | 预测,与上面几家互相矛盾 |
把两张脸摆在一起看更清楚。一边是上游合约还在涨:集邦咨询给的 Q4 合约价仍是环比正增长,只是比 Q3 收窄(据市场调研机构);该现货板也说明,现货与合约价差扩大通常预示下一轮合约谈判的涨价压力(据现货报价板)。芯查查引述的判断更直接——Q4 涨幅收窄并不意味着内存开始转跌,因 AI 相关需求仍旺、消费端转弱尚不足以改变整体供需(媒体报道口径)。
另一边是下游现货的短期分化:11 月 12 日前后,消费级现货出现过『上游合约还在涨、下游现货先掉头』的几天松动,另有头部存储代理商对媒体表示消费级存储价格其实『可谈』(媒体报道口径,匿名单一表述);台湾装机文里,金士顿 KC3000 1TB 从 2026 年 7 月的 8200 元回落到 11 月的 6300 元、并注明 11 月小跌(单一博主采样,新台币口径)。
所以更稳妥的说法是:上游合约仍涨、下游现货短期分化,几天松动说明不了拐点(媒体报道口径)。把这几天的回落读成『降价开始』,和把 Q4 收窄读成『转跌』,其实是同一种误读的两面。
- 刚需、现在就要用:随用随买,按前面的倒序预算表先把存储锁死,别为等一个连机构之间都没谈拢的年份把机器拖着;处理器、显卡、显示器既然在跌,放到最后挑反而占便宜(装机策略建议)。
- 现有配置够用、不急着换:可以把扩容往后放。芯查查引述的建议是够用就等回落再扩、切忌在最紧绷阶段盲目囤货(媒体报道口径),但『等到哪一年』取决于上面那几张互相打架的时间表,别把某一家的话当定论(预测分歧)。
- 两类人都适用的一条:别拿『涨了五成』『涨了几倍』这类标题做决定,先看清它说的是颗粒、套条还是合约价。
四张表里,最早与最晚的拐点差了好几年,本身就说明没有可靠拐点可等。对大多数人来说,能执行的不是挑一个年份,而是把下单顺序改对。
数字防坑:484% / 501% / 856% 分属四种统计对象,3800 元与 18300 元不能放一起比#
这一节专门拆数字。下面第一张表把常被引用的涨幅按统计对象归位,第二张把两套币种分栏,第三张列出仍无定论的部分;三张表合起来,就是看这类行情该带的尺子。
| 涨幅数字 | 统计对象 | 时间窗 | 来源性质 | 能否与别项相加 |
|---|---|---|---|---|
| +484.00% | DDR5 16Gb 颗粒现货同比 | 同比 | 据现货报价板 | 否,单颗颗粒口径 |
| +330.00% | DDR5 16Gb eTT 颗粒现货同比 | 同比 | 据现货报价板 | 否,单颗颗粒口径 |
| +856.00% | DDR4 8Gb 颗粒现货同比 | 同比 | 据现货报价板 | 否,单颗颗粒口径,30 日 -0.32% 方向相反 |
| +501.00% | 6 品种组合均值同比 | 同比 | 据现货报价板 | 否,组合均值口径 |
| 近 500% | 台湾 32G 套条零售四个月 | 约四个月 | 单一博主采样,新台币 | 否,套条零售口径 |
| 近九成 | 存储芯片自 2025 Q4 至今 | 约一年 | 媒体报道口径 | 否,芯片口径 |
| 超 100% | 2026 上半年存储合约价 | 半年 | 据市场调研机构 | 否,合约价口径 |
| 13%~18% | Q4 PC DRAM 合约价环比 | 单季 | 据市场调研机构,预测 | 否,环比预测 |
| 5 倍以上 | 16Gb DDR5 单颗芯片合约价 2025-10 约 US$8.70 → 2026-09 约 US$48 | 约十一个月 | 媒体报道口径 | 否,单颗芯片、非零售内存条 |
这九个数字分属颗粒现货同比、组合均值同比、套条零售、合约价四类统计对象,时间窗从单季到一年不等,币种也不一致。它们不能相加、不能相减,更不能笼统写成『内存涨了好几倍』。
| 项目 | 大陆渠道(人民币) | 台湾单一博主(新台币) |
|---|---|---|
| 32G DDR5 套条 | 约 3800 元(11-10 前后,渠道报价口径);10 月中旬 6400 套条主流 3300~3900 元(渠道报价口径);另有 6 月 800 元出头、11 月 1200 元的记录(媒体报道口径) | 金士顿 32GB DDR5-5600 由 2025-10 的 2500 元涨到 2026-10~11 的 18300 元(单一博主采样) |
| 1TB 固态 | 355 元 → 850 元(渠道报价口径) | 金士顿 KC3000 1TB 由 2700 元涨到 2026-11 的 6300 元、11 月小跌(单一博主采样) |
两栏的区别不只是币种(人民币对新台币),还有样本:左栏是多渠道、多品牌的采样区间,右栏是一位博主跟踪单一型号的连续记录。把两栏数字并列、或换算后相减,都会得出误导性的结论;台湾那栏还提到固态与机械盘出现『限组装』不单卖(单一博主采样,新台币口径),那也是单一市场的做法。
| 事项 | 目前的确定性 |
|---|---|
| 32G DDR5 套条价格 | 3800 元(渠道报价口径)、3300~3900 元(渠道报价口径)、6 月 800 元出头与 11 月 1200 元(媒体报道口径)、618 的 960→1260 元(个体用户记录,媒体报道口径)、549 美元(第三方机构估算)等多套口径并存,很可能对应不同频率、品牌、采样渠道与时间点,尚无统一基准 |
| 三大厂 DDR4 停单、大疆调价 | 均为媒体转述或单源,尚未见到一手公告(媒体报道引述) |
| RTX 5080 回落 | 11-10 某渠道报价(渠道报价口径),不是官方降价;与『热搜传闻暴跌被商家否认』是不同事件,不宜混为一谈(媒体报道口径) |
| 9800X3D 1876 元、27 寸 599~799 元、1TB→4TB 差价 2550 元、4TB 机械盘约 800 元 | 均为单一渠道或单一博主采样,非全网均价(单一渠道采样) |
| 11-12 前后现货松动、代理商『价格可谈』 | 仅几天数据、匿名单一表述,尚无定论(媒体报道口径) |
| 集邦 Q4 预测、十铨与 SK 海力士时间表、高盛 2028 跌幅 | 均为不同机构的预测,互相矛盾,不是既成事实(预测分歧) |
| 套装比单买便宜 10%~20% | 经验值,非统计结论(媒体报道口径) |
把这些列出来,不是要否定前面的数字,而是给它们各自划好边界:哪些是已经报出来的价,哪些只是机构的预估,哪些还停留在单条渠道的记录。边界清楚了,数字才不会互相打架。
把三条曲线、四张时间表和一整页口径摊开之后,答案其实不复杂:这轮涨价不是所有部件一起涨,而是存储单独被抽走、处理器和显卡反而腾出了空间。预算表要跟着倒过来写——先给内存和固态留够钱,四条槽先插满一半,大容量交给机械盘,最后再去挑那几样正在让价的部件。
要不要再等,取决于你是哪一类人。现在就要用的人随用随买,别拿一个连机构之间都没谈拢的年份当计划;机器还够用的人可以从容一点,但也别在最紧绷的阶段囤容量。真正能带走的结论,不是某个百分比,而是下单顺序和那句提醒:先把存储定下来。
至于标题里那句『一套 32G DDR5 贵过 9800X3D』,它只是双 11 后某个时点的渠道采样对比,明天未必还成立。看懂它背后的统计对象,比记住它本身更有用。
参考来源#
- 集邦咨询 2026 年 11 月 11 日新闻稿《整机库存堆高,部分 PC OEM 调整 2027 年存储器采购策略》
- 现货行情网站(Memory Index)《DRAM 价格 — 现货价与合约价行情》(2026 年 11 月 15 日更新)
- 芯查查《内存涨价终于要到头了?2028 年价格要暴跌 52%》(引高盛、长鑫存储与集邦咨询数据)
- 什么值得买《一套 32G 内存贵过 9800X3D:双 11 后装机,先分清「会涨的」和「会跌的」》
- 什么值得买《内存翻倍、CPU 反而降了:你的攒机配置单大头换了》
- 欧飞先生每月装机配置文(2026 年 11 月 15 日更新)
- 证券时报(经网易转载)《存储涨价潮仍将延续 产品需求现分化》(转引 Omdia、Counterpoint、IDC 等第三方机构数据,并引洛图科技、江波龙表态)
- 时代周报 11 月 12 日对比得物成交价的整机比价报道
- 一财关于三季度国内笔记本线上均价的报道
- 外文科技媒体 Battle4Play 关于 2027 年内存短缺的报道(转引 Wccftech、台湾经济日报、Hardware Busters 与集邦咨询)